Boekhouding voor de marktkoopman: kas, twee btw-tarieven en je standplaats
 Geschreven door Ilias Aarrass7 min lezen · Gepubliceerd op · Laatst gecontroleerd op
In het kort
Op de markt is je kasadministratie je omzetbewijs: je telt dagelijks, het saldo mag nooit negatief zijn en je splitst je dagomzet tussen 9 en 21 procent btw.
- Voedingsmiddelen en sierteelt vallen onder 9 procent, non-food onder 21 procent; een geschatte verdeling houdt geen stand.
- Marktgeld, standplaatsvergunningen en kraamhuur zijn volledig aftrekbaar.
- Handelaren mogen geen contante betaling van € 3.000 of meer aannemen.
- Voorraad die op 31 december nog in je bus of opslag ligt, staat tegen inkoopprijs op je balans.
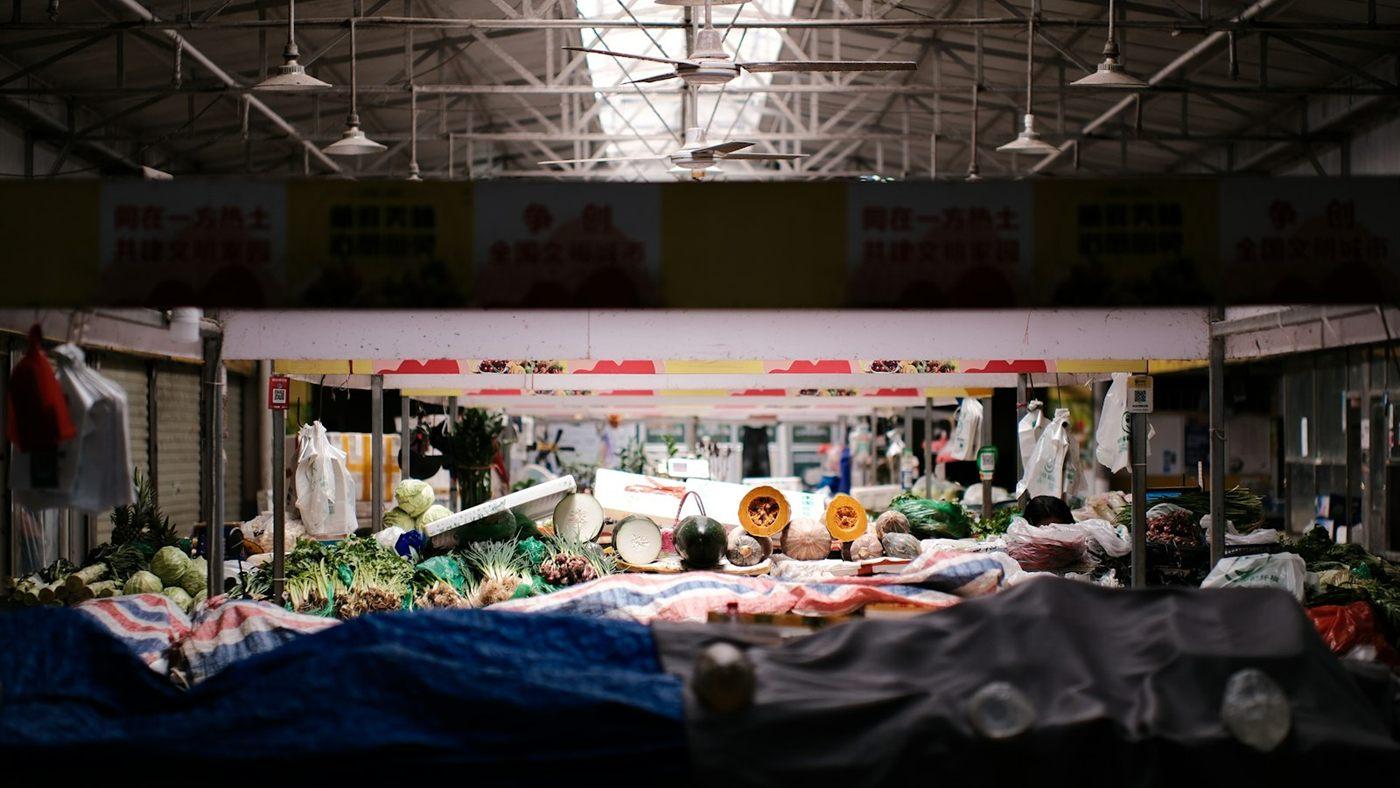
De markt is een van de weinige plekken waar nog echt met contant geld wordt gewerkt, en dat maakt je administratie anders dan die van de meeste zzp'ers. Je hebt geen bankafschrift dat je omzet bewijst, je verkoopt producten met twee verschillende btw-tarieven door elkaar en je betaalt in elke gemeente weer een ander bedrag aan marktgeld. Dat is allemaal prima te doen, maar alleen als je het dagelijks bijhoudt. Dit artikel laat zien welke vier dingen je op orde moet hebben: je kas, je btw-splitsing, je standplaats en je voorraad.
Je kas is je omzetbewijs
Zonder pinbetalingen is je kasadministratie het enige bewijs van wat je hebt verkocht. Tel daarom aan het eind van elke marktdag je kas en noteer de dagomzet op een dagstaat: beginsaldo, ontvangsten, uitgaven, eindsaldo. Dat saldo mag nooit negatief zijn, want je kunt geen geld uitgeven dat er niet is. Een negatieve kas is bij een controle het eerste waar de inspecteur op springt. Alles daarover staat in kasadministratie en contant geld.
Neem je geld uit de kas voor jezelf, boek dat dan als privéopname en niet als kosten, zie privéopname en privéstorting. Betaal je je inkoop contant bij de groothandel, bewaar dan de bon op naam van je zaak. En let op de grens: sinds 2026 mogen handelaren geen contante betalingen van € 3.000 of meer meer aannemen.
Twee tarieven op één kraam
Op de markt staan 9 en 21 procent naast elkaar op dezelfde kraam. Voedingsmiddelen vallen onder 9 procent: groente, fruit, vis, kaas, brood, noten en plantaardige producten. Non-food valt onder 21 procent: kleding, huishoudartikelen, gereedschap, tassen en elektronica. Sierteelt zoals bloemen en planten valt weer onder 9 procent. De volledige logica staat in welk btw-tarief geldt.
Verkoop je beide, dan moet je je dagomzet splitsen. Dat kan met een kassasysteem dat per productgroep boekt, of met aparte kassabakjes en een teller per groep. Een verdeling die je achteraf schat, houdt bij een controle geen stand: de inspecteur mag dan zelf een verhouding vaststellen, en dat pakt zelden in je voordeel uit.
Rekenvoorbeeld: marktdag met twee tarieven
- Omzet voedingsmiddelen, 9 procent
- € 872 inclusief btw
- Omzet non-food, 21 procent
- € 418 inclusief btw
- Af te dragen btw over het 9-procentdeel
- € 72,03
- Af te dragen btw over het 21-procentdeel
- € 72,56
Uitkomst: Zou je de hele dagomzet van € 1.290 onder 21 procent boeken, dan droeg je € 223,88 af in plaats van € 144,59. Dat scheelt op één dag bijna tachtig euro, en op een jaar met tachtig marktdagen loopt dat in de duizenden.
Standplaats, marktgeld en je wagen
Voor een vaste of dagplaats heb je per gemeente een vergunning nodig, en je betaalt marktgeld of standplaatsgeld. Die kosten zijn volledig aftrekbaar, net als je inschrijving bij de KvK en je verzekeringen. Bewaar de aanslagen en betaalbewijzen per gemeente; bij meerdere markten per week loopt dat op tot een flink bedrag dat je anders vergeet mee te nemen.
Je kraam, luifel, koeling, weegschaal en verkoopwagen zijn bedrijfsmiddelen. Kost een stuk meer dan € 450 exclusief btw, dan activeer je het en schrijf je het af, meestal over vijf jaar. Kom je in een jaar boven € 2.900 aan investeringen, dan krijg je daar de investeringsaftrek bovenop. Voor je bus gelden de regels uit bestelauto en grijs kenteken; rij je hem ook privé, houd dan een sluitende kilometeradministratie bij.
Voorraad, derving en het einde van het jaar
Wat je op 31 december nog in je bus, vriezer of opslag hebt liggen, is geen kostenpost meer maar bezit. Je telt die voorraad en zet hem tegen inkoopprijs op je balans, waardoor je winst dat jaar hoger uitvalt. Handel je in bederfelijke waar, dan mag je onverkoopbare voorraad afwaarderen, maar leg vast wat je hebt weggegooid en waarom. Zie voorraad waarderen bij de jaarafsluiting.
Koop je tweedehands spullen in bij particulieren, bijvoorbeeld als je in gebruikte goederen handelt, maak dan een inkoopverklaring en kijk of de margeregeling voor jou gunstiger is. Zie inkopen bij particulieren en de margeregeling. Blijft je omzet onder de € 20.000 per jaar, bijvoorbeeld omdat je maar één dag per week staat, dan kan de kleineondernemersregeling je btw-aangiftes helemaal schelen.
Veelgestelde vragen
Moet ik een kassa met bonnen hebben?
Verplicht is het niet, maar je moet je dagomzet wel kunnen onderbouwen en per btw-tarief kunnen splitsen. Een kassasysteem dat per productgroep boekt, maakt dat een stuk eenvoudiger.
Is marktgeld aftrekbaar?
Ja, volledig. Hetzelfde geldt voor je standplaatsvergunning, je kraamhuur, stroom op de markt en de kosten van je vergunningen in andere gemeenten.
Wat doe ik met producten die ik weggooi?
Bederfelijke waar die je niet meer kunt verkopen, waardeer je af. Noteer datum, product en reden, zodat je bij vragen kunt laten zien waarom je voorraad lager is dan je inkoop suggereert.
Mag ik contant blijven afrekenen met klanten?
Ja, maar handelaren mogen geen contante betaling van € 3.000 of meer aannemen, en je kasadministratie moet dagelijks kloppen. Voor de markt is dat in de praktijk het belangrijkste punt.
Bronnen
- Een administratie opzetten, inclusief kasadministratieBelastingdienst · belastingdienst.nl
- Verbod op contante betalingen vanaf € 3.000Rijksoverheid · rijksoverheid.nl
- Waardering van voorraad in uw ondernemingBelastingdienst · belastingdienst.nl
Bronnen gecontroleerd op
Dit artikel geeft algemene informatie op basis van de regels zoals bekend voor 2026 en vervangt geen persoonlijk fiscaal advies. Voor jouw specifieke situatie kijken we graag met je mee.




