Een bedrijfsmiddel naar privé halen: zo reken je correct af
 Geschreven door Ilias Aarrass6 min lezen · Gepubliceerd op · Laatst gecontroleerd op
In het kort
Een bedrijfsmiddel naar privé halen is fiscaal een verkoop aan jezelf: je rekent af tegen de waarde in het economisch verkeer en draagt daar meestal 21 procent btw over af.
- Het verschil tussen die waarde en de boekwaarde is boekwinst of boekverlies en gaat rechtstreeks je winst in.
- Heb je bij aanschaf geen btw afgetrokken, dan is er bij onttrekking ook geen btw verschuldigd.
- Claimde je investeringsaftrek, dan volgt een desinvesteringsbijtelling als je desinvesteringen in dat jaar samen boven € 2.900 uitkomen.
- Er is geen factuur en geen bankafschrift: leg datum, waarde en onderbouwing zelf schriftelijk vast in je administratie.
Bedrijfsmiddelen gaan niet altijd de deur uit via een verkoop. Soms houd je ze gewoon zelf: de oude laptop wordt de computer van thuis, de aanhanger gebruik je alleen nog privé, de bus blijft staan als je stopt met je onderneming. Dat heet een onttrekking, en fiscaal is het geen niet-gebeurtenis maar een afrekenmoment. Je haalt het middel uit je onderneming tegen de waarde die het nu heeft, en het verschil met de boekwaarde raakt je winst. Bij een deel van de gevallen komt er btw bij en soms een bijtelling over eerder genoten investeringsaftrek. Dit artikel loopt de drie stappen langs.
Stap 1: bepaal de waarde in het economisch verkeer
Je rekent af tegen de waarde in het economisch verkeer: wat het middel op dit moment zou opbrengen bij verkoop aan een willekeurige derde. Niet de aanschafprijs, en ook niet de boekwaarde uit je administratie. Voor gangbare spullen onderbouw je dat eenvoudig met een paar advertenties van vergelijkbare exemplaren; print of screenshot die en bewaar ze bij je administratie.
Het verschil tussen die waarde en de boekwaarde is boekwinst of boekverlies en gaat rechtstreeks je winst in. Heb je snel afgeschreven, dan is de boekwaarde laag en valt de boekwinst hoger uit dan je verwacht. Dat is geen straf: je haalt alleen in wat je eerder te veel hebt afgeschreven.
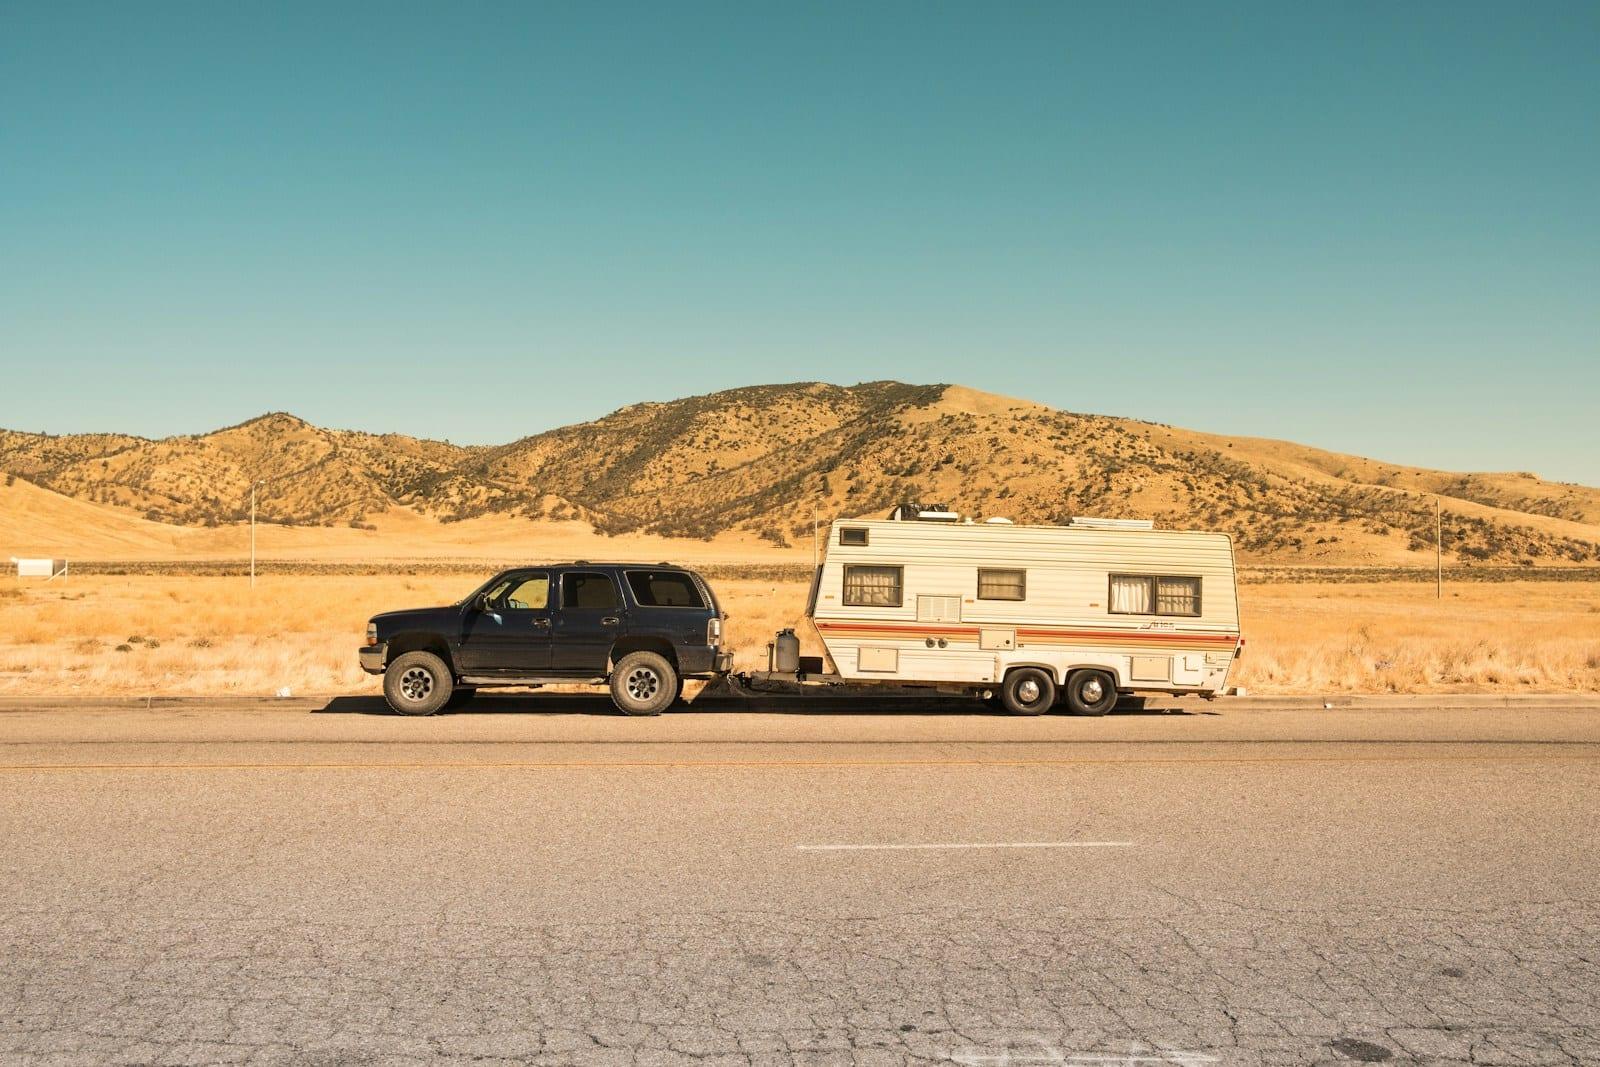
Rekenvoorbeeld: aanhanger na drie jaar naar privé
- Aanschaf in 2023
- € 4.000 exclusief btw
- Afgeschreven in drie jaar
- € 2.400, boekwaarde € 1.600
- Waarde nu volgens advertenties
- € 2.500
- Boekwinst
- € 900 bij je winst
- Btw over de onttrekking
- 21% van € 2.500 = € 525
Uitkomst: Je betaalt 525 euro btw in de aangifte van dat kwartaal en 900 euro extra winst wordt belast in je inkomstenbelasting. Reken op ongeveer 300 euro belasting daarover, afhankelijk van je tarief.
Stap 2: de btw over de onttrekking
Heb je bij aanschaf btw afgetrokken, dan ziet de btw-wet het naar privé halen als een levering aan jezelf. Je berekent 21 procent (of het tarief dat bij het goed hoort) over de waarde op het moment van onttrekken, en dat bedrag geef je aan als verschuldigde btw in de aangifte van dat tijdvak. Je maakt daar geen factuur voor, maar je legt de berekening wel schriftelijk vast.
Heb je bij aanschaf géén btw afgetrokken, bijvoorbeeld omdat je onder de kleineondernemersregeling viel of het middel van een particulier kocht, dan is er ook bij onttrekking geen btw verschuldigd. Zit je nog binnen de herzieningstermijn van vijf of tien jaar, kijk dan ook naar btw-herziening: die twee regels kunnen elkaar raken en je betaalt nooit twee keer over hetzelfde.
Stap 3: kijk terug naar de investeringsaftrek
Heb je op het middel kleinschaligheidsinvesteringsaftrek geclaimd en gaat het binnen vijf jaar na het begin van het kalenderjaar waarin je investeerde de onderneming uit, dan krijg je een desinvesteringsbijtelling: je telt een deel van die aftrek weer bij je winst op. Dat geldt bij verkoop én bij onttrekking naar privé, dus je ontkomt er niet aan door het middel te houden. De bijtelling speelt alleen als het totaal aan desinvesteringen in dat jaar boven € 2.900 uitkomt, de drempel voor 2026.
Ook bij milieu- of energie-investeringen kan iets terugkomen, zie EIA en MIA. Kijk dus altijd even in welk jaar je het middel kocht en of je er destijds aftrek op hebt geclaimd voordat je hem overzet.
Vastleggen in je administratie
Een onttrekking heeft geen bankafschrift en geen factuur, en dat maakt hem makkelijk te vergeten. Leg hem daarom vast als een eigen document in je administratie: welk middel, welke datum, welke waarde, welke onderbouwing en welke btw. In je boekhouding boek je het middel af tegen de vastgestelde waarde, waarbij de tegenboeking een privé-opname is.
Stop je helemaal met je onderneming, dan gaan alle overgebleven bedrijfsmiddelen in één keer naar privé en reken je over alles tegelijk af. Dat is meestal het moment waarop het bedrag oploopt, dus reken het vooraf door. Hoe dat samenhangt met de rest van je stakingsafrekening lees je in stoppen of pauzeren, en waar de grens tussen zakelijk en privé vermogen ligt in zakelijk of privé vermogen.
Veelgestelde vragen
Moet ik mezelf een factuur sturen?
Nee. Een onttrekking is geen verkoop aan een derde, dus er is geen factuurplicht. Wel leg je de berekening en de onderbouwing van de waarde schriftelijk vast, zodat je die bij een controle kunt laten zien.
Wat als ik het middel deels zakelijk blijf gebruiken?
Dan hoeft het niet naar privé. Gebruik je een middel voor meer dan tien procent zakelijk, dan mag het op de balans blijven staan en corrigeer je alleen het privégebruik. Volledig onttrekken doe je als het zakelijke gebruik echt is gestopt.
Kan ik een boekverlies aftrekken?
Ja. Ligt de waarde in het economisch verkeer lager dan de boekwaarde, dan valt het verschil als verlies in je winst. Zorg dan wel voor een geloofwaardige onderbouwing van die lagere waarde.
Geldt dit ook voor mijn werkruimte thuis?
Voor een werkruimte in een eigen woning gelden aparte regels, waaronder de vraag of de woning zakelijk of privé is geëtiketteerd. Zie werkruimte aan huis; daar wegen andere factoren mee dan bij losse bedrijfsmiddelen.
Bronnen
- Privéonttrekkingen en de waarde in het economisch verkeerBelastingdienst · belastingdienst.nl
- Btw bij bedrijfsgoederen die je privé gaat gebruikenBelastingdienst · belastingdienst.nl
- Desinvesteringsbijtelling binnen vijf jaarBelastingdienst · belastingdienst.nl
Bronnen gecontroleerd op
Dit artikel geeft algemene informatie op basis van de regels zoals bekend voor 2026 en vervangt geen persoonlijk fiscaal advies. Voor jouw specifieke situatie kijken we graag met je mee.